Domain boden-heizung.de kaufen?
Wir ziehen mit dem Projekt
boden-heizung.de um.
Sind Sie am Kauf der Domain
boden-heizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain boden-heizung.de kaufen?
Wie funktioniert ein Raumthermostat für Fußbodenheizung?
Ein Raumthermostat für Fußbodenheizung funktioniert, indem es die Temperatur im Raum misst und basierend darauf die Heizung ein- oder ausschaltet. Es kann entweder manuell eingestellt werden oder programmierbar sein, um bestimmte Zeiten und Temperaturen vorzugeben. Das Thermostat kommuniziert mit dem Heizsystem, um die gewünschte Temperatur zu erreichen und aufrechtzuerhalten. Durch die Nutzung eines Raumthermostats kann Energie gespart werden, da die Heizung nur dann aktiviert wird, wenn es tatsächlich erforderlich ist. **
Wie funktioniert ein Raumthermostat bei einer Fußbodenheizung?
Ein Raumthermostat bei einer Fußbodenheizung misst die Temperatur im Raum und reguliert die Wärmezufuhr entsprechend. Wenn die gewünschte Raumtemperatur erreicht ist, schaltet das Thermostat die Fußbodenheizung ab, um Energie zu sparen. Sobald die Temperatur unter den eingestellten Wert fällt, wird die Heizung wieder eingeschaltet. Dadurch wird ein konstanter und angenehmer Raumkomfort gewährleistet. Moderne Raumthermostate können oft auch programmiert werden, um die Heizung zu bestimmten Zeiten automatisch ein- oder auszuschalten. **

Ähnliche Suchbegriffe für Steuerliche Verantwortung
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
Siemens Thermostat RDL101, verdrahtet, digital, RaumthermostatThermostat - für Zimmer, wöchentlich Programmieren, für Heizkörper, für Fußbodenheizung, Digital, Eingangsspannung: 3 V, Modus: ECO und automatisch, einstellbare Temperatur von 5 bis 40 °C, funktionsfähig: selbstständig, Batterie Aufladen77,54 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Danfoss Boden-/Raumthermostat DEVIwet #088U2002Ausführung=markengebundenArt der Spannungsversorgung=230 V ACMessbereich=5..35 °CGeeignet für Heizen=jaGeeignet für Kühlen=jaMontageart=Modulargerät für InstallationsschalterprogrammeMit Display=jaBedienung=TasteMax. Spannung der Kontakte=230 VSchutzart (IP)=IP21Farbe=sonstigeRAL-Nummer=9010Höhe=80 mmBreite=80 mmTiefe=11 mm162,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Welche Temperatur hat der Raumthermostat für die Fußbodenheizung?
Die Temperatur des Raumthermostats für die Fußbodenheizung kann je nach individuellen Vorlieben und Bedürfnissen variieren. In der Regel wird jedoch eine Temperatur von etwa 20-22 Grad Celsius empfohlen, um eine angenehme Raumtemperatur zu gewährleisten. Es ist wichtig, die Temperatur entsprechend anzupassen, um Energie zu sparen und den Komfort zu maximieren. **

Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
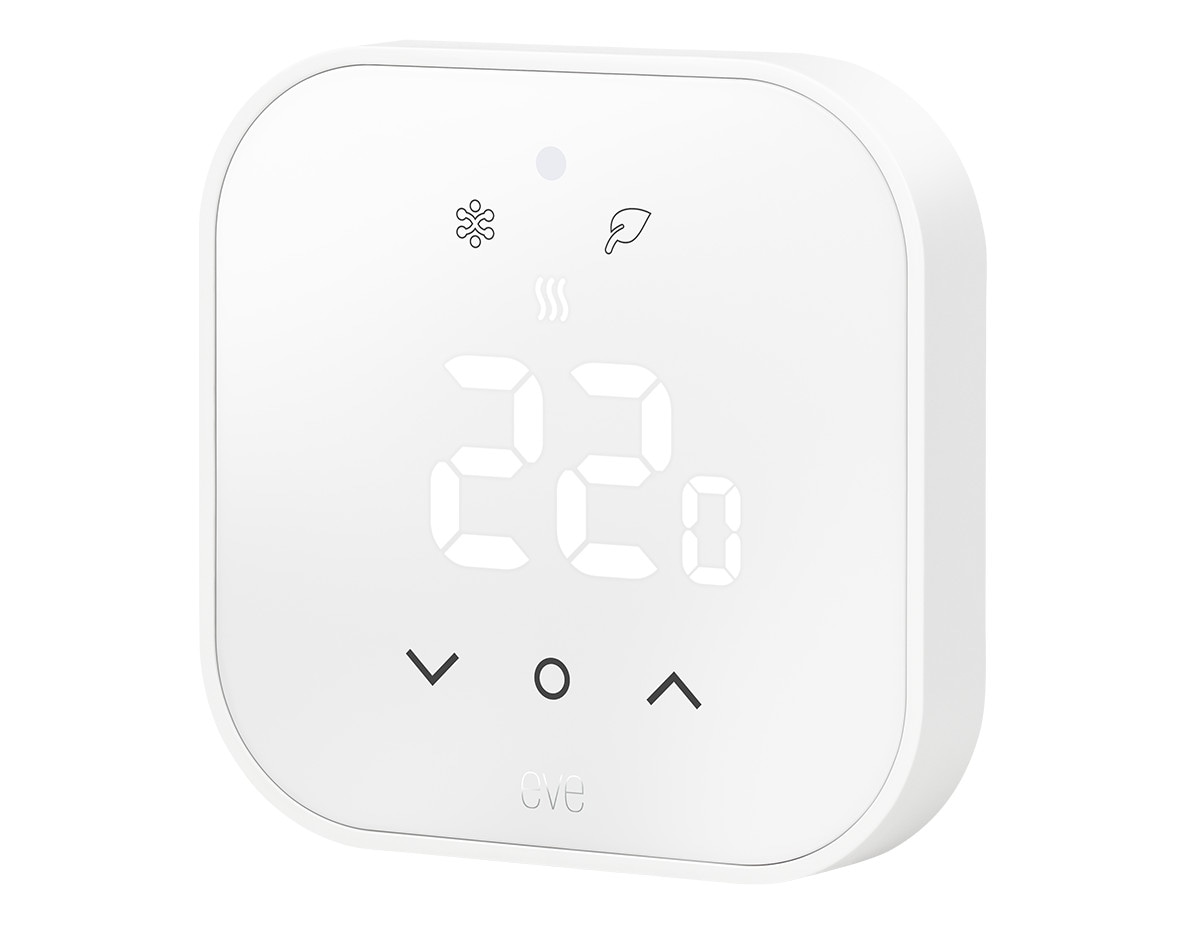
Eve Thermostat - Smartes Thermostat (Matter) für FußbodenheizungHeizkörperthermostat für Fortgeschrittene / Kompatibilität: Matter, Apple HomeKit, Amazon Alexa, Google Home / Smart Home-Kategorien: Energie sparen, Heizen, Komfort / Funkstandard(s): Thread / Lieferumfang:119,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Siemens Thermostat RDL101, verdrahtet, digital, RaumthermostatThermostat - für Zimmer, wöchentlich Programmieren, für Heizkörper, für Fußbodenheizung, Digital, Eingangsspannung: 3 V, Modus: ECO und automatisch, einstellbare Temperatur von 5 bis 40 °C, funktionsfähig: selbstständig, Batterie Aufladen77,54 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Raumthermostat für Fußbodenheizung?
Ein Raumthermostat für Fußbodenheizung funktioniert, indem es die Temperatur im Raum misst und basierend darauf die Heizung ein- oder ausschaltet. Es kann entweder manuell eingestellt werden oder programmierbar sein, um bestimmte Zeiten und Temperaturen vorzugeben. Das Thermostat kommuniziert mit dem Heizsystem, um die gewünschte Temperatur zu erreichen und aufrechtzuerhalten. Durch die Nutzung eines Raumthermostats kann Energie gespart werden, da die Heizung nur dann aktiviert wird, wenn es tatsächlich erforderlich ist. **
-
Wie funktioniert ein Raumthermostat bei einer Fußbodenheizung?
Ein Raumthermostat bei einer Fußbodenheizung misst die Temperatur im Raum und reguliert die Wärmezufuhr entsprechend. Wenn die gewünschte Raumtemperatur erreicht ist, schaltet das Thermostat die Fußbodenheizung ab, um Energie zu sparen. Sobald die Temperatur unter den eingestellten Wert fällt, wird die Heizung wieder eingeschaltet. Dadurch wird ein konstanter und angenehmer Raumkomfort gewährleistet. Moderne Raumthermostate können oft auch programmiert werden, um die Heizung zu bestimmten Zeiten automatisch ein- oder auszuschalten. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Verantwortung
-
Danfoss Boden-/Raumthermostat DEVIwet #088U2002Ausführung=markengebundenArt der Spannungsversorgung=230 V ACMessbereich=5..35 °CGeeignet für Heizen=jaGeeignet für Kühlen=jaMontageart=Modulargerät für InstallationsschalterprogrammeMit Display=jaBedienung=TasteMax. Spannung der Kontakte=230 VSchutzart (IP)=IP21Farbe=sonstigeRAL-Nummer=9010Höhe=80 mmBreite=80 mmTiefe=11 mm162,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museen in der VerantwortungMuseen in der Verantwortung , Die Debatten um den Nachlass von Hildebrand Gurlitt und die Sammlung E. G. Bührle sowie die Kontroverse um koloniales Raubgut haben gezeigt, dass die Restitution von Kunstwerken und Kulturgütern zu den brisantesten Themen der Gegenwart gehört. Geht es um Raubkunst, ist oft die Rede von 'problematischen Eigentumsverhältnissen', 'belasteten Kunstwerken', 'schwierigem Erbe' oder auch von 'Werten, um die gestritten werden müsse'. Dabei geht es nicht allein um den materiellen Wert von Kunstwerken oder Vorgänge in der Vergangenheit. Vielmehr bestimmen heutige Sichtweisen auf gewaltsame Ereignisse in der Geschichte den Umgang mit Kunst- und Kulturgütern. Welche Folgen hat Kunstraub aus historischer, rechtshistorischer, juristischer und Museumssicht? Wie können Gedächtnisinstitutionen wie Museen ihre Verantwortung gestalten? Und welche Rolle haben die Opfer nationalsozialistischer Verfolgung und ihre Nachfahren dabei? Aus unterschiedlichen Perspektiven wird Position zu den aktuellen Fragen bezogen. Fallstudien zeigen exemplarisch auf, wie Verfolgung, Flucht und Raub mit dem Aufbau von Sammlungen und dem Kunsthandel zusammenhängen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240508, Produktform: Kartoniert, Redaktion: Doll, Nikola, Seitenzahl/Blattzahl: 448, Keyword: Andrea F.G. Raschèr; Antisemitisch; Antisemitismus; Aufarbeitung; Auseinandersetzung; Bemmp Moetueö; Benjamin Lahusen; Beratende Kommission; Bergier-Kommission; Bern; Bruch; Bührle; Constantin Goschler; Cornelius Gurlitt; Deposita; Diskussion; Emigration; Emil Bührle; Entschädigung; Entzug; Erich Keller; Erinnerung; Exil; Fallstudien; Felix Uhlmann; Flucht und Raub; Fluchtgut; Flüchtlingspolitik; Friedrich von Bose; Gerechtigkeit; Gesa Jeuthe Vietzen; Geschichtsbild; Gurlitt; Gurlitt. Eine Bilanz; Historische Verantwortung; Historischer Kontext; Hugo Simon; Kolonialer Raub; Kolonialismus; Kontroverse; Kriegsende; Kultur des Wegschauens; Kulturgutverlagerungen; Kulturgüter; Kunst, Fachschema: Zwanzigstes Jahrhundert~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Soziale und ethische Themen~Antiquitäten und Sammelobjekte, Warengruppe: HC/Kunst/Antiquitäten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 139, Höhe: 32, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Thermostat RDL121, verdrahtet, digital, RaumthermostatThermostat - für Zimmer, wöchentlich Programmieren, für Heizkörper, für Fußbodenheizung, Digital, Eingangsspannung: 3 V, Modus: ECO und automatisch, einstellbare Temperatur von 5 bis 40 °C, funktionsfähig: selbstständig, Batterie Aufladen94,51 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Welche Temperatur hat der Raumthermostat für die Fußbodenheizung?
Die Temperatur des Raumthermostats für die Fußbodenheizung kann je nach individuellen Vorlieben und Bedürfnissen variieren. In der Regel wird jedoch eine Temperatur von etwa 20-22 Grad Celsius empfohlen, um eine angenehme Raumtemperatur zu gewährleisten. Es ist wichtig, die Temperatur entsprechend anzupassen, um Energie zu sparen und den Komfort zu maximieren. **
-
Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.